

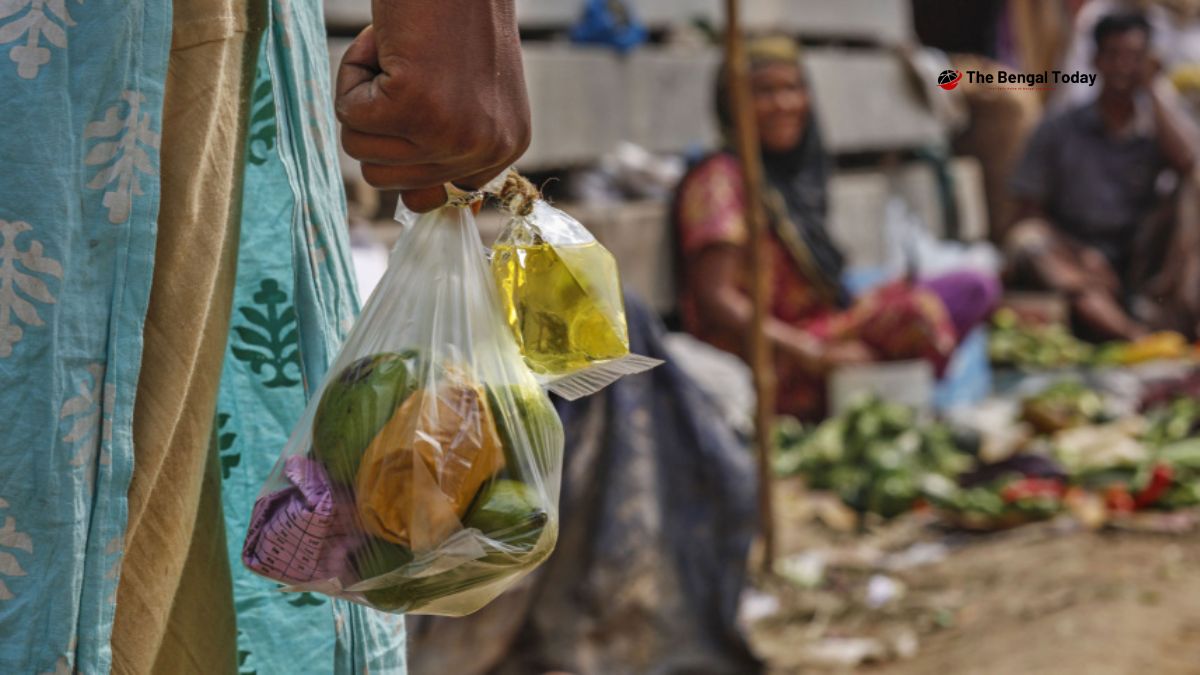
মাস শেষে বেতনের সম্পূর্ণ ৩০ হাজার টাকা খরচ করার পরও কেন ফাঁকা থাকছে বাজারের ব্যাগ? একই বাসাভাড়া, একই চাল-ডাল এবং একই জীবনযাত্রার মান হওয়া সত্ত্বেও কেন অতিরিক্ত খরচে বাজেট থমকে যাচ্ছে? এর একমাত্র উত্তর—মূল্যস্ফীতি বা টাকার হ্রাস পাওয়া ক্রয়ক্ষমতা।
সহজ কথায়, একই পরিমাণ মুদ্রা দিয়ে যখন আগের চেয়ে কম পণ্য বা সেবা পাওয়া যায়, তখন অর্থনীতির ভাষায় তাকে মূল্যস্ফীতি বলা হয়।
কেন ‘মূল্যস্ফীতি কমা’ মানে ‘দাম কমা’ নয়?
বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) ৩৮৩টি পণ্যের ৭৪৯টি ধরন বিশ্লেষণ করে দেখা গেছে, যখন বলা হয় মূল্যস্ফীতি কমেছে, তখন কেবল দাম বাড়ার গতি বা শতকরা বৃদ্ধিটা কমে, মূল পণ্যের দাম আগের অবস্থায় ফিরে যায় না।
অর্থনীতির সরল উদাহরণ: চালের কেজি গত বছর ১০০ টাকা থেকে বেড়ে ১০৮ টাকা হলো (বৃদ্ধি ৮ টাকা)। পরের বছর ১০৮ টাকা থেকে বেড়ে ১১৫ টাকা হলো (বৃদ্ধি ৭ টাকা)। এখানে বৃদ্ধির পরিমাণ কমার কারণে মূল্যস্ফীতির সূচক কম দেখালেও চালের মূল দাম কিন্তু ১১৫ টাকাই রয়ে গেল।
সঞ্চয় ও আয়ের ওপর ধাক্কা: একদিকে মজুরি বৃদ্ধির হার (৮.২২%) মূল্যস্ফীতির হারের (৮.৩২%) চেয়ে কম, অন্যদিকে ব্যাংকে জমা থাকা সঞ্চয়ের প্রকৃত মান কমে যাওয়া—এই দ্বিমুখী চাপে সবচেয়ে বেশি ক্ষতিগ্রস্ত হচ্ছেন নিম্ন ও নির্ধারিত আয়ের মানুষ।
আমদানি খরচ বৃদ্ধি, ডলার সংকট, যাতায়াত খাতের চড়া ব্যয় এবং বাজার কারসাজির কারণে যে মূল্য বৃদ্ধি ঘটে, তা আর সহজে পেছনে ফিরে আসে না। দিনশেষে মূল্যস্ফীতি মানে কেবল পণ্যের দাম বাড়া নয়, একই আয়ে আগের চেয়ে কম ‘জীবনমান’ কেনা।
